2026 nyarán két fontos változás történt az eÁFA rendszerében. Júliusban megjelent az eÁFA Tool, ami új lehetőséget ad az áfaanalitika előkészítésére és ellenőrzésére, augusztus 3-án pedig megtörtént az átállás az M2M 2.0 adatstruktúrára. Ettől az időponttól az eÁFA és az ügyviteli rendszerek közötti gépi adatkapcsolat már kizárólag az új verzióval működik.
A két fejlesztés ugyanannak a folyamatnak a része: az eÁFA-ban egyre nagyobb szerepet kapnak a részletes tranzakciós adatok, valamint az ezekre épülő automatikus ellenőrzések. Az M2M 2.0 az ügyviteli rendszerek és az eÁFA közötti gépi adatkapcsolatot fejleszti tovább, az eÁFA Tool pedig azoknak kínál új eszközt, akik az áfaanalitika adatait Excelből készítik elő.
Mit változtatott az eÁFA M2M 2.0?
Az eÁFA M2M szolgáltatás gépi kapcsolatot biztosít az adózó ügyviteli rendszere és a NAV eÁFA-rendszere között. Ezen keresztül lekérdezhetők a NAV rendelkezésére álló tranzakciós adatok, beküldhető az áfaanalitika, lekérdezhetők a validáció eredményei, majd jóváhagyható és benyújtható az áfabevallás.
2026. augusztus 3-án megtörtént az átállás az eÁFA M2M 2.0-ra. Ettől az időponttól az M2M-kapcsolatot használó vállalkozások már az új verzión keresztül küldhetik be az áfaanalitikát, ezért az érintett könyvelési, vállalatirányítási és ügyviteli rendszereknek is támogatniuk kell az M2M 2.0 használatát.
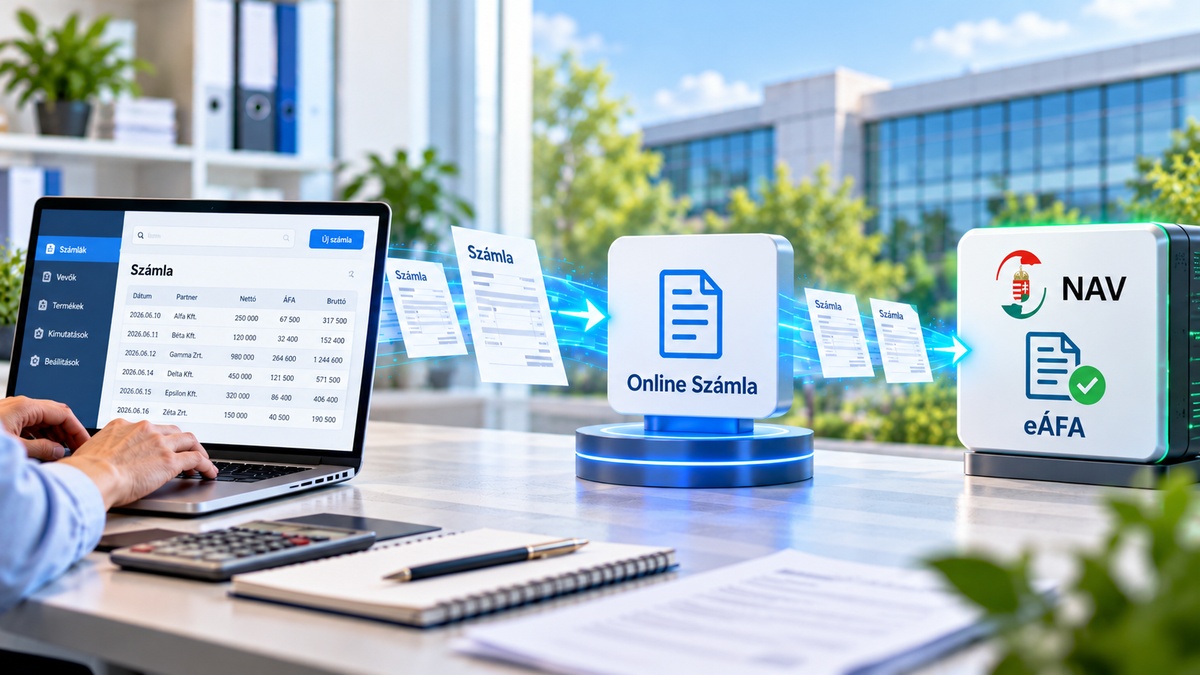
Online Számla és eÁFA
Az eÁFA-ban a NAV tranzakciós adatai összevethetők a vállalkozás saját nyilvántartásaival, így már a bevallás elkészítésekor azonosíthatók a hiányzó számlák és az adateltérések. 2026. november 4-i szakmai napunkon Czöndör Szabolcs, a NAV Adószakmai Innovációs Főosztályának főosztályvezetője az eÁFA, az Online Számla, az eNyugta és az ePénztárgép aktuális változásait és gyakorlati kérdéseit tekinti át.
Mire használható az eÁFA Tool?
Az eÁFA Tool 2026 júliusától érhető el. Az alkalmazás azok számára teszi egyszerűbbé az áfaanalitika előkészítését, akik az adatokat Excelben állítják össze. A NAV által biztosított Excel-sablon adatai betölthetők az alkalmazásba, ahol ellenőrizhetők és szükség esetén módosíthatók. Az eÁFA Tool ellenőrzi az Excelben feltöltendő adatokat, és jelzi, ha azok technikai szempontból nem felelnek meg az eÁFA követelményeinek. Az ellenőrzött adatokból ezután előállítja az eÁFA-ba feltölthető fájlt.
Az eÁFA Tool azonban nem végzi el az áfaanalitika teljes körű adószakmai ellenőrzését. A NAV kifejezetten felhívja a figyelmet arra, hogy az alkalmazásban végzett validáció csupán technikai ellenőrzés. Az elkészített állomány eÁFA-ba történő feltöltésekor további üzleti ellenőrzések futnak le, ezért a Toolban hibátlannak minősített állomány még nem jelenti azt, hogy az analitika adószakmai szempontból is megfelelő.
eÁFA M2M 2.0 és eÁFA Tool: új szakasz kezdődött az elektronikus áfabevallásban
2026. november 4-i szakmai napunkon Czöndör Szabolcs, a Nemzeti Adó- és Vámhivatal Központi Irányítás Adószakmai Innovációs Főosztályának főosztályvezetője az eÁFA, az Online Számla, az eNyugta és az ePénztárgép aktuális változásait, valamint a 2026 végén és 2027-ben várható feladatokat tekinti át.
Az alábbi kérdésekre biztosan választ kapnak a résztvevők:
- Mi változott 2026-ban az eÁFA rendszerben, és miért kell most újra foglalkozni vele?
- Mit hozott az eÁFA M2M 2.0, és mit jelent az átállás a gyakorlatban?
- Mire használható az eÁFA Tool?
- Hogyan kapcsolódnak az Online Számla adatai az eÁFA bevallási folyamataihoz?
- Milyen eltérésekre, validációs hibákra és adathibákra érdemes figyelni az eÁFA és az Online Számla használatakor?
- Hogyan használhatók a NAV rendelkezésére álló adatok a bevallás ellenőrzésére még a benyújtás előtt?
- Kit érint a 2026. szeptember 1-jétől kötelező nyugtaadat-szolgáltatás?
- Milyen adatokat, milyen határidővel és hogyan kell beküldeni a kézi és számítógéppel előállított nyugtákról?
- Mit jelent a gyakorlatban az eNyugta, és hogyan változtatja meg a jelenlegi nyugtaadást?
- Hogyan működik az ePénztárgép, és kik számára jelenthet új megoldást?
- Mi történik a jelenlegi online pénztárgépekkel, és milyen átállási határidőkre kell figyelni?
- Milyen feladatokat érdemes 2026 végén és 2027-ben rendezni a számlázás, a nyugtaadás, az adatszolgáltatás és az áfaadminisztráció területén?
A validációk a bevallás előtti ellenőrzést segítik
Az eÁFA egyik fontos funkciója, hogy az áfaanalitika beküldése után validációs üzenetekkel jelzi a feltárt hibákat és ellentmondásokat. Az ellenőrzések így már a bevallás benyújtása előtt felhívják a figyelmet a javítandó adatokra.
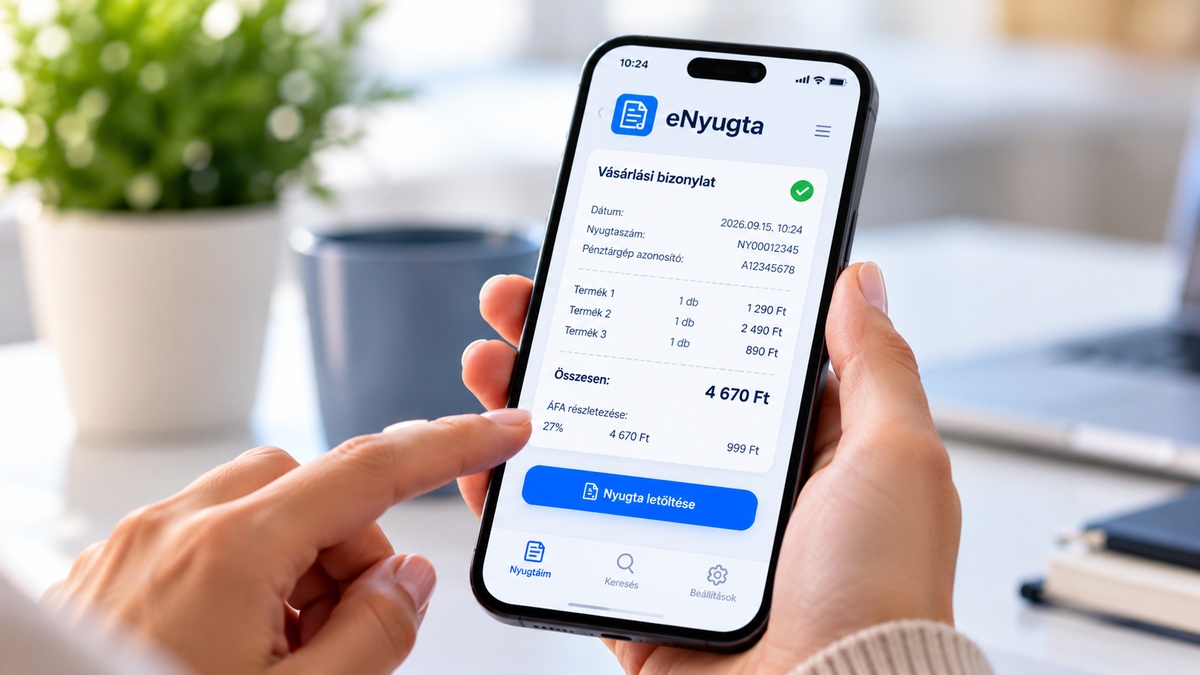
NAV eNyugta: elektronikus vásárlási bizonylatok
A NAV eNyugta használatához nincs szükség regisztrációra vagy személyes adatok megadására, a vásárló az alkalmazással közvetlenül hozzáférhet a nyugtatárban tárolt elektronikus bizonylataihoz. 2026. november 4-i szakmai napunkon Czöndör Szabolcs, a NAV Adószakmai Innovációs Főosztályának főosztályvezetője bemutatja az eNyugta és az ePénztárgép működését, valamint a számlázást, nyugtaadást és áfa adminisztrációt érintő változásokat.
Mire kell figyelni 2026 végén?
Az M2M-kapcsolatot használó vállalkozásoknál 2026 végén már a 2.0 adatstruktúrára épül a folyamat, ezért célszerű ellenőrizni, hogy az ügyviteli rendszer megfelelően kezeli-e az új követelményeket, és a beküldött áfaanalitika adatai megfelelnek-e az eÁFA előírásainak.
Az eÁFA fejlesztéseinek iránya alapján a bevallás előkészítése egyre szorosabban kapcsolódik a részletes tranzakciós adatokhoz és az automatizált ellenőrzésekhez. Ez a könyvelési folyamatokban is nagyobb hangsúlyt helyez az adatok pontosságára, az eltérések feltárására és a hibák bevallás előtti javítására.
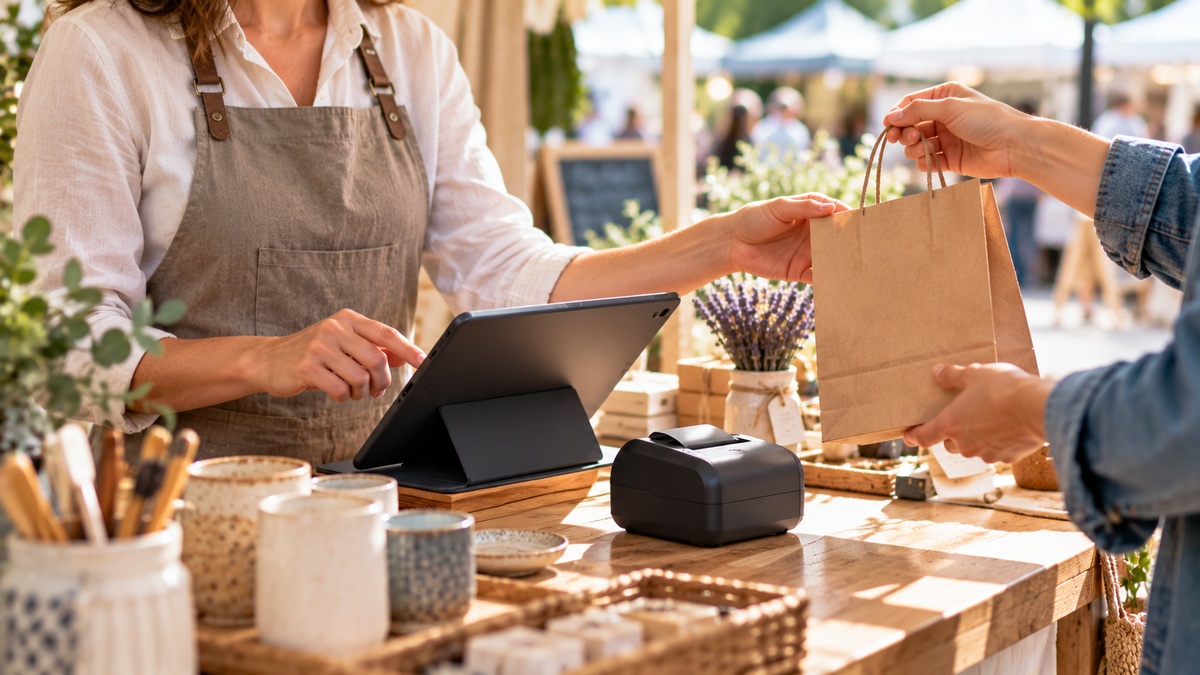
NAV ePénztárgép használata a gyakorlatban
A NAV ePénztárgéppel kiállított bizonylatok adatai automatikusan beérkeznek a NAV-hoz, ezért ezekről nem kell külön nyugtaadatot szolgáltatni. Ennek 2026. szeptember 1-jétől van nagyobb jelentősége, amikor a kézi és számítógéppel előállított nyugtákra is kiterjedt az adatszolgáltatási kötelezettség. 2026. november 4-i szakmai napunkon Czöndör Szabolcs, a NAV Adószakmai Innovációs Főosztályának főosztályvezetője bemutatja az új nyugtaadási megoldásokat és az áfaadminisztrációt érintő gyakorlati feladatokat.