Számlázás

Számlázási tartalmak az AdóPraxis oldalán.

AdóPraxis

Cikkek (142 találat)

Nyugtaadás: mentességek és kockázatok

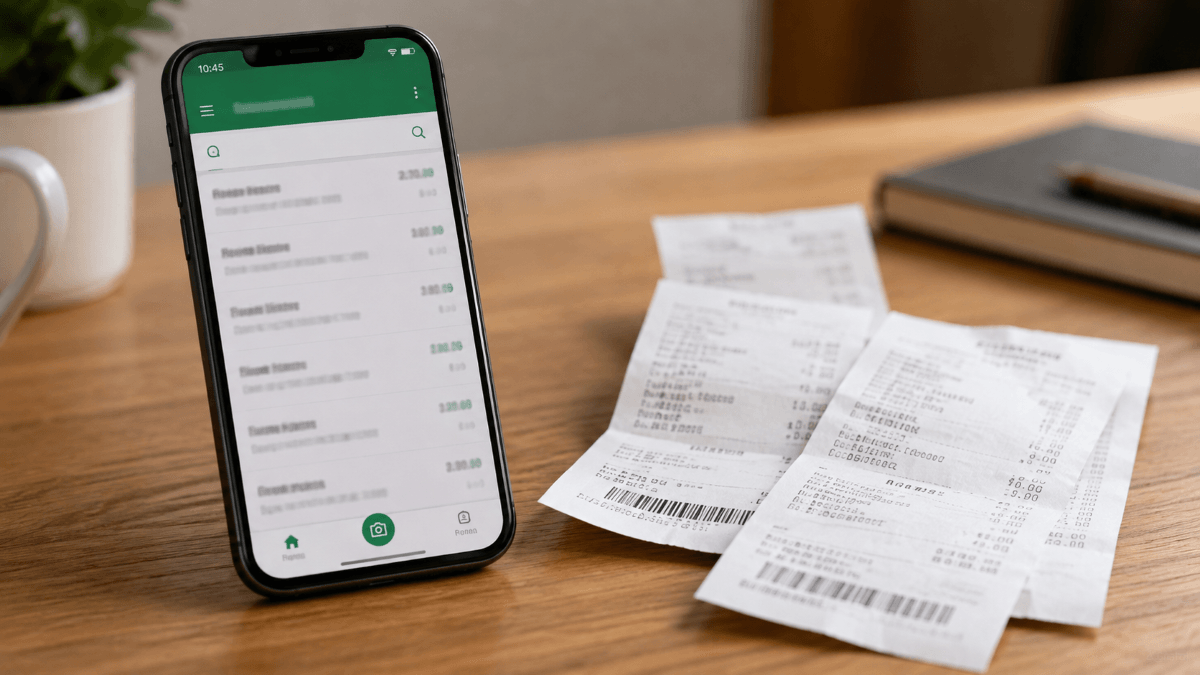
A 2026. szeptember 1-jétől hatályos szabályok szerint az adatszolgáltatást a nyugta vagy a nyugtával egy tekintet alá eső okirat kibocsátását követő három naptári napon belül kell teljesíteni. Akár számla-, akár nyugtaadat-szolgáltatási kötelezettségről van szó, rendszeresen felmerül, hogy annak teljesítése kinek a feladata: a könyvelőé vagy a vállalkozóé.
Nyugta-adatszolgáltatási: könyvelői feladatok a gyakorlatban

A 2026. szeptember 1-jén hatályba lépett új adatszolgáltatási kötelezettség alapjaiban változtatja meg a kézi és a számítógéppel előállított nyugtát kibocsátó vállalkozások adminisztrációs gyakorlatát. A jogalkotó célja, hogy a korábban kizárólag az online pénztárgépek és az Online Számla rendszer által lefedett adatkör kiegészüljön a nyugtaadás fennmaradó részével, és a NAV a forgalmi adatok teljes körét valós időhöz közeli módon láthassa.

Takarító egyéni vállalkozó nyugtaadási kötelezettsége

Hogyan alakul a nyugtaadási kötelezettség egy takarító egyéni vállalkozó esetében, aki csak magánszemélyeknek dolgozik, hetente egyszer megy házhoz és havonta kerül sor a munka kifizetésére? Adhat-e egy nyugtát a négy alkalomról összesen? Pénzmozgás csak egyszer történik, hó végén, a magánszemély számlát nem kér.

Legfontosabb tudnivalók a nyugta-adatszolgáltatásról

Magyarországon 2026. szeptember 1-jén életbe lép a nyugtákról történő adatszolgáltatás új szabályrendszere. Sokan reménykedtek benne, hogy a határidőt elhalasztják, az adóhatóság azonban augusztus elején közleményben erősítette meg, hogy a rendszer elindul, nem lesz újabb halasztás. A jó hír viszont, hogy év végéig még szankciómentesen bele lehet tanulni az újdonságokba, addig nem fognak bírságolni.

Számlakiállítás gyermektábor szervezéséről

Gyermektábort szervező társaság részvételi díjként a szülőktől egységesen 10 000 Ft-ot utaltatott a társaság bankszámlájára. A beérkezett összegeket egyéb bevételként könyvelték. Hogyan érdemes a befizetett összegekről a befizetők részére számlát kiállítani?

Kérdések és válaszok (113 találat)

OSA-ban nem található szállítói számla áfalevonása

Mi a teendő abban az esetben, ha az áfaellenőrzés során az OSA alapján a „Nem található az OSA számlák között” megjegyzés jelenik meg, miközben a Kft. rendelkezik a szállító által kiállított számlával? Figyelembe vehető-e ebben az esetben a számlán szereplő áfa levonható, illetve visszaigényelhető adóként?

Megnézem a választ

Borravaló kezelése

Hogyan kell technikailag kezelni a borravalót, hogy az a nyilvántartásokban ne árbevételként jelenjen meg, biztosítva az adómentességet? Van-e valami olyan összeghatár, melyet elérve, személyenként már nem lehet adómentes a borravaló összege?

Megnézem a választ

Export szolgáltatás áfa bevallása

Bérmunka szolgáltatást (bérfúrást) fog végezni a cégünk harmadik országbeli partnernek. A fúrószerszámot ő adja, cégünk csak a megrendelt fúrás szolgáltatást fogja elvégezni. A folyamat megfelel az Áfatörvény 101. §-nak. Az áfa bevallásban hová kell beállítani ezt az export szolgáltatást és hogyan állítsuk ki a számlát?

Megnézem a választ

Konyhabútor beépítésének fordított áfája

Egy családi ház építését a tulajdonos generálkivitelezőn keresztül valósítja meg. A ház szerkezetkész állapotának elkészülte után a tulajdonos egy bútorgyártó cégnél méretre készített konyhabútort rendel, és kéri, hogy a számlát fordított áfával a generálkivitelező részére állítsák ki. A konyhabútor megrendelésekor az építési napló már lezárásra került. Milyen feltételek teljesülése esetén állíthat ki a bútorgyártó cég a generálkivitelező részére fordított áfás számlát?

Megnézem a választ

Lakásszövetkezet nyugta-adatszolgáltatási kötelezettsége

Lakásszövetkezetekre is vonatkozik-e az e nyugta miatti adatszolgáltatási kötelezettség, ha nyugtát csak abban az esetben ad a pénztári közös költség befizetéséről, ha a kiegyenlítés bankkártyával történik?

Megnézem a választ