Munkaügy

Munkaügyi tartalmak az AdóPraxis oldalán.

AdóPraxis

Cikkek (255 találat)

Cafeteria 2026 – Juttatási lehetőségek és adózási szabályok

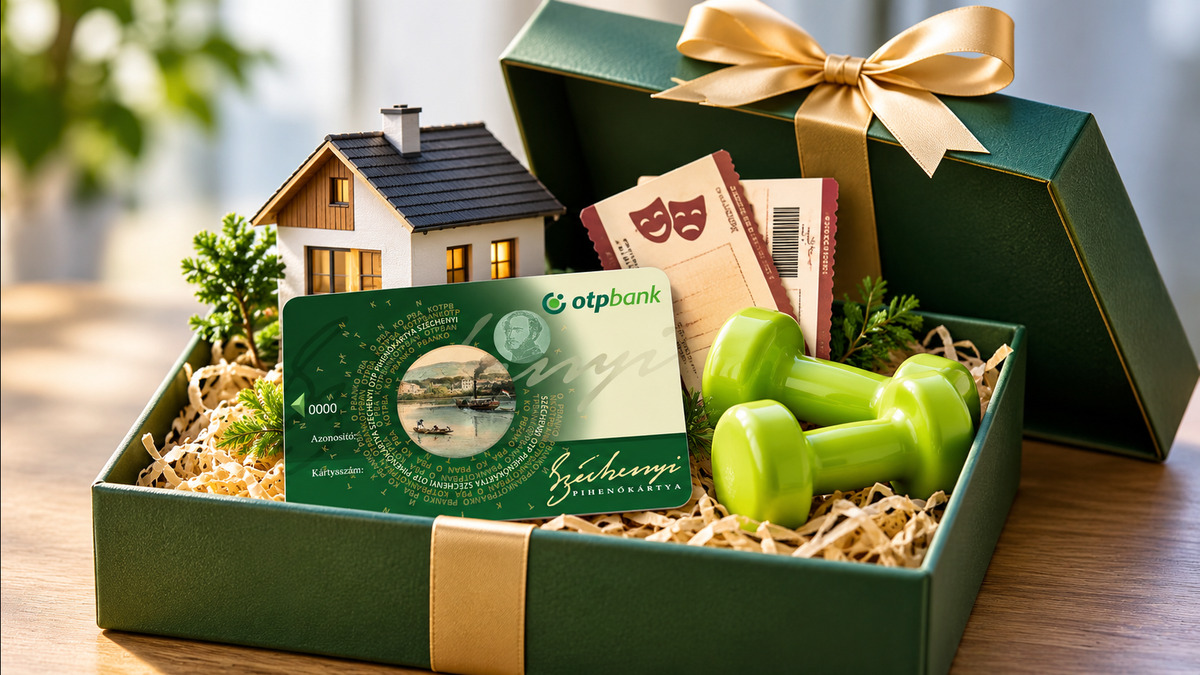
A cafeteria-rendszer kialakításakor a munkáltatónak az egyes juttatások adóterhei mellett a jogosultsági feltételeket, az éves keretösszegeket és az adminisztrációs kötelezettségeket is mérlegelnie kell. Horváth-Farkas Zsuzsanna Cafeteria 2026 – Juttatások, adózás és munkáltatói döntések a gyakorlatban című, 33 oldalas szakmai kiadványunk részletesen ismerteti a béren kívüli, az egyes meghatározott és az adómentes juttatások szabályait, a SZÉP-Kártya és a lakhatási támogatás feltételeit, valamint a cafeteria-szabályzat összeállításának szempontjait.
Külföldi konferencia költségeinek elszámolása

Egy társaság két munkavállalója külföldi konferencián vesz részt, amelynek témája kapcsolódik a cég tevékenységi köréhez, és a részvétel a vállalkozás érdekét szolgálja. A munkavállalók céges autóval utaznak. Ebben ez esetben is az utazás, a szállás és az étkezés költségeinek elszámolhatósága, valamint a kapcsolódó adófizetési kötelezettségek állnak az érdeklődés középpontjában.

Járulékterhek minimalizálása: nem mindig éri meg

A részmunkaidő, a megbízás és az egyszerűsített foglalkoztatás a köztudatban olyan foglalkoztatási formaként élnek, amikor az alacsonyabb munkaidő vagy nem tartós jogviszony miatt a járulékterhek is kedvezőbbek. Ez azonban nem minden esetben igaz. Különösen figyelni kell arra, hogy az egyes foglalkoztatási formák közül mikor válik a munkavállaló valóban Tbj. szerinti biztosítottá.

Szerződés egészségügyi szolgáltatás igénybevételére

Azoknak, akik valamely jogcímen nem jogosultak az egészségbiztosítás egészségügyi szolgáltatásait (például háziorvosi ellátás, kórházi ellátás) igénybe venni, lehetőségük van az egészségbiztosítóval ennek biztosítása érdekében hatósági szerződést, megállapodást kötni.

Tartós megbízás pályázati projektben

Egy pályázaton belül két munkatárs egy kétéves időszakban összesen 46 alkalommal átlagosan havi két alkalommal összesen 48 000 forint díjazásért végez megbízási tevékenységet. A program 2028. augusztus 31-ig szól, de a 46 alkalmat összesen 36 hónap alatt kell teljesíteni. Első alkalmak 2026. szeptember 10. és szeptember 24. Hogyan kell az adatokat a 08-as bevallásban szerepeltetni?

Kérdések és válaszok (85 találat)

Nyugdíj iránti kérelem benyújtása

Benyújthatja-e a nyugdíj iránti kérelmét a munkavállaló a 65. születésnapjánál korábban? Milyen további feladatai vannak a munkáltatónak?

Megnézem a választ

Külföldön vállalkozó magyar ügyvezető

Magyar cég munkaviszonyban álló ügyvezető, tulajdonosa napi 1 órában ügyvezető és 2025. szeptemberétől egyéni vállalkozó Ausztriában. Itt is van bejelentett lakcíme és Magyarországon is. 2026. augusztusában kérte ki az A1 Igazolást az osztrák hatóságtól, de a végzést nem kapta meg, és a magyar TB elutasította a kérelmét, mivel még Magyarországon fennáll a munkaviszonya. Milyen megoldás lehetséges?

Megnézem a választ

Nyugdíjassal kötött eseti megbízás

Milyen feltételekkel köthető egy nyugdíjas számára eseti megbízási szerződés? Milyen adminisztrációs kötelezettséggel jár a konstrukció a résztvevő felek számára?

Megnézem a választ

Nyugdíjba vonuló beszámítása rehabilitációs létszámba

Egy, a rehabilitációs hozzájárulás szempontjából megváltozott munkaképességűként figyelembe vett munkavállaló, nyugdíjba vonul, azonban ezt követően is tovább dolgozik . A nyugdíjba vonulását követően továbbra is figyelembe vehető-e megváltozott munkaképességű munkavállalóként a rehabilitációs hozzájárulás számításánál?

Megnézem a választ

Bértámogatás átalányadózó egyéni vállalkozónál

Egy átalányadózó egyéni vállalkozó munkaügyi bértámogatást szeretne igénybe venni egy új alkalmazott foglalkoztatása során. A munkaügyi bértámogatás az átalányadózó egyéni vállalkozónál vállalkozói bevételnek minősül? Figyelembe kell venni a mentes keret meghatározásánál?

Megnézem a választ

Önképző kurzusok (1 találat)

Tipikus hibák és kockázatok a fordított adózású áfa ügyletek kezelése során

Tipikus hibák és kockázatok a fordított adózású áfa ügyletek kezelése során

A fordított adózású áfa ügyletek szabályrendszere első ránézésre egyértelműnek tűnik: az Áfa törvény taxatíve felsorolja azokat az eseteket, amikor a termék beszerzője vagy a szolgáltatás igénybe vevője válik adófizetésre kötelezetté. A gyakorlat azonban azt mutatja, hogy nem a jogszabály szövege, hanem annak helyes alkalmazása okozza a legnagyobb bizonytalanságot.